



Willkommen bei Kalthoff & Kollegen

Theoretisches Wissen mit praktischen Erfahrungen verbinden
Katharina Schmehl zählt zu unseren Nachwuchstalenten und absolviert ein ausbildungsintegriertes duales Studium. Heute verrät sie, weshalb sie sich für diesen Ausbildungsweg entschieden hat und was ihr an der Arbeit...

Unsere Kanzlei wächst – und bleibt sich treu
Wir freuen uns sehr, Ihnen eine wunderbare Entwicklung in unserer Kanzlei bekanntzugeben: Seit dem 01. Januar 2025 gehört Steuerberaterin Nadine Will offiziell zur Partnerschaft von Kalthoff & Kollegen...
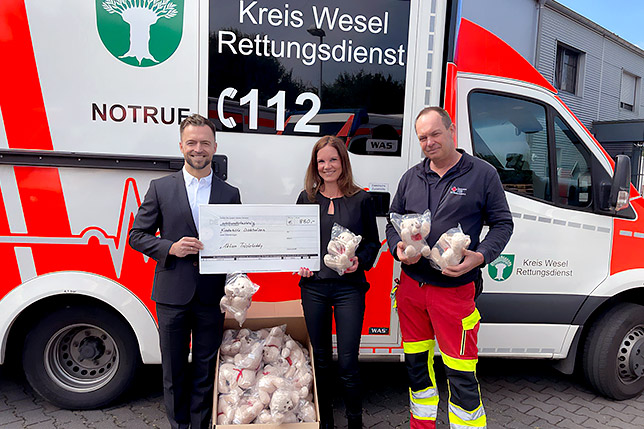
Kalthoff & Kollegen spenden 50 Trösteteddys an das DRK in Rheinberg
Eine Verletzung, Schmerzen, ein Rettungswagen mit Blaulicht und unbekannte Erwachsene: Bei diesem Szenario können es Kinder es schnell mit der Angst zu tun bekommen. Gut, wenn dann...

Kalthoff & Kollegen zum neunten Mal in Folge Top Steuerberater
Wir freuen uns sehr erneut von unserer erfolgreichen Teilnahme am deutschlandweiten Focus-Money-Steuerberatertest 2026 berichten zu dürfen. Im Rahmen einer empirischen Erhebung...

Digitale DATEV-Kanzlei 2021
Mit dem Label „Digitale DATEV-Kanzlei“ werden innovative Kanzleien ausgezeichnet, die einen hohen Digitalisierungsgrad in Ihrer Arbeitsweise erreicht haben. Die Kanzlei muss sich jedes Jahr die Voraussetzungen für den Erhalt dieser Auszeichnung...

KuK:App - Die Mandanten-APP von Kalthoff & Kollegen
Ihr Steuerberater in der Hosentasche! Geht nicht? Doch, geht mit unserer App für Ihr Tablet oder Handy. Ganz gleich ob IOS oder Android, die Bedienung geht einfach von der Hand. Wir haben...
Was wir machen

Mittelstandsdigitalisierung

Steuerberatung

Unternehmensberatung

Rechtsberatung

Branchen

Karriere
Wer wir sind
Zeig mir das ganze Team


Karsten Kalthoff

Denis Broll

Nadine Will

David Höing

Silke Hetkamp

Sonja Lenz

Anke Dieckmann
Spezialthemen

Der GmbH-Gesellschafter-Geschäftsführer: Ihr Leitfaden durch den Dschungel aus Steuer-, Sozial- und Arbeitsrecht
Wenn Sie als Gesellschafter gleichzeitig die Geschäfte Ihrer GmbH führen, nehmen Sie im Wirtschaftsleben eine absolute Schlüsselposition ein. Doch diese Doppelfunktion bringt rechtlich gesehen eine immense Komplexität mit sich. Wussten Sie schon, dass Sie als...

Auszubildende im Betrieb: Ein großer Leitfaden für Arbeitgeber
Fachkräfte fehlen an vielen Stellen. Viele erfahrene Mitarbeiter gehen bald in Rente. Deshalb ist die eigene Ausbildung von Nachwuchs heute wichtiger als je zuvor. Aber was müssen Sie rechtlich beachten? Hier finden Sie alle Regeln zu Verträgen, Pflichten und Finanzen einfach erklärt...

Einfachere Umsatzsteuer im Online-Handel: Der One-Stop-Shop (OSS)
Wer Waren oder Dienstleistungen an Privatkunden im EU-Ausland verkauft, stand lange vor einem bürokratischen Berg: Registrierungen in jedem einzelnen Lieferland waren oft Pflicht. Seit Juli 2021 erleichtert der sogenannte „One-Stop-Shop“ (OSS) diese Prozesse erheblich. Doch wie funktioniert das Verfahren genau und für wen...

Datenzugriff der Finanzverwaltung
Das Finanzamt darf bei Prüfungen Einblick in Ihre digitalen Geschäftsunterlagen nehmen. Gemeint sind vor allem die Daten aus der Finanzbuchhaltung, der Lohnbuchhaltung, der Anlagenbuchhaltung sowie aus elektronischen Kassensystemen. Auch Vor- und Nebensysteme (zum Beispiel Warenwirtschaft) können dazugehören, wenn dort Geschäftsvorfälle...
Aktuelles nach Themen sortiert


Aktuelles aus Recht und Wirtschaft
19.11.26 | Befreiung von der Erbschaftsteuer erfordert Gemeinnützigkeit nach deutschem Recht
Wie das Finanzgericht Baden-Württemberg entschieden hat, sind im Ausland als gemeinnützig anerkannte Vereine nur dann von der Erbschaftsteuer befreit, wenn sie auch nach inländischem Recht als gemeinnützig anzuerkennen wären.
Der Erblasser aus dem Inland setzte zwei nach italienischem Recht gemeinnützige Vereine in seinem Testament als Miterben ein. Das Finanzamt setzte Erbschaftsteuer fest. Das Finanzgericht Baden-Württemberg lehnte eine Steuerbefreiung ab.
Maßgebend sei, ob die ausländischen Vereine von der Erbschaftsteuer befreit wären, wenn sie inländische Einkünfte erzielen würden. Hierfür müssten sie nach deutschem Recht gemeinnützig sein. Das deutsche Recht gelte für alle im Inland oder im Ausland ansässigen Körperschaften.
Voraussetzungen nach nationalem Recht nicht erfüllt
In dem einen Fall verfolgte der betreffende Vereine auch nicht begünstigte Zwecke. Zudem fehlte bei beiden Vereinen eine Regelung zum Grundsatz der Vermögensbindung. Die Kläger erfüllten damit nach Auffassung des Gerichts nicht die nach dem nationalen Recht vorgeschriebenen Voraussetzungen für eine Befreiung nach § 13 des Erbschaft- und Schenkungsteuergesetzes.
Verwendung für steuerbegünstigten Zweck nicht gesichert
Auch ergebe sich aus dem Testament des Erblassers keinerlei Zweckwidmung der Erbschaft. Die Verwendung für einen steuerbegünstigten Zweck durch die Vereine sei nach deren Satzungen auch nicht gesichert, da sie nach inländischem Recht nicht gemeinnützig seien.
Die Kapitalverkehrsfreiheit verbiete es zwar, eine Steuerbefreiung aufgrund des Sitzes in Italien zu versagen. In den Streitfällen sei jedoch die Steuerbefreiung aus Gründen versagt worden, die unterschiedslos für inländische und ausländische Körperschaften gelten.
Gegen die beiden Urteile vom 26. August 2026 (Az. 7 K 1885/24 und 7 K 1886/24) wurden Nichtzulassungsbeschwerden beim Bundesfinanzhof eingelegt (Az. II B 73/26 und II B 72/26).
(FG Bad.-Württ. / STB Web)
Artikel vom: 19.11.2026
19.11.26 | Änderungen im Arbeitsrecht beschlossen
Das Bundeskabinett hat am 18.11.2026 einen Gesetzentwurf zur Änderung arbeitsrechtlicher Vorschriften beschlossen. Für mehr Flexibilität der Unternehmen soll unter anderem der Kündigungsschutz von Hochverdienern gelockert werden.
Dazu soll für Jahreseinkommen oberhalb des 1,75-fachen der Beitragsbemessungsgrenze in der Rentenversicherung – das sind zurzeit rund 180.000 Euro – die gerichtliche Auflösung des Arbeitsverhältnisses gegen Zahlung einer Abfindung erleichtert werden.
Die sachgrundlose Befristung von Arbeitsverträgen soll für bis zu vier Jahre statt bislang zwei Jahre möglich sein. In diesem Zeitraum wäre es bis zu sechsmal zulässig, den Vertrag zu verlängern – aktuell ist dies dreimal möglich. Die Änderungen sollen für Einstellungen bis zum 31. Dezember 2030 gelten. Außerdem sollen Befristungsvereinbarungen künftig in Textform vereinbart werden können.
Zudem soll durch verschiedene Rechtsänderungen die Mitbestimmung der Beschäftigten auf Unternehmensebene, insbesondere mit Blick auf die Europäischen Aktiengesellschaft (SE), besser geschützt werden.
Für das Bäcker- und Konditorhandwerk sowie für öffentliche Bibliotheken sollen die Möglichkeiten der Sonn- und Feiertagsbeschäftigung erweitert werden.
Für Branchen, die im Schwarzarbeitsbekämpfungsgesetz genannt sind, soll es Formerleichterungen im Nachweisgesetz geben.
(Bundesregierung / STB Web)
Artikel vom: 19.11.2026
18.11.26 | Besteuerung von Bitcoin bei Nutzung mehrerer Wallets
Gewinne aus der Veräußerung von Kryptowerten unterliegen der Besteuerung, wenn die Haltefrist weniger als ein Jahr beträgt. Bislang offen war die Rechtsfrage, wie diese Haltefrist bei Nutzung mehrerer Wallets zu ermitteln ist. Hierzu hat das Niedersächsische Finanzgericht nun Stellung genommen.
Im Streitfall verteilte sich der Bitcoin-Bestand des Klägers auf eine Online-Wallet und auf eine selbstverwahrte Hardware-Wallet. Das Finanzgericht hat entschieden, dass die Wallets für die Berechnung der Haltefrist nicht als einheitlicher Gesamtbestand, sondern einzeln zu betrachten sind. Es gelte eine walletbezogene, keine walletübergreifende Betrachtungsweise. Maßgebliches Wirtschaftsgut und Gegenstand der Veräußerung im steuerlichen Sinn sei der jeweilige Token.
Keine walletübergreifende Betrachtung
Veräußert der Steuerpflichtige demnach Teile des Token-Bestandes einer Wallet, kommt es für die Haltefristberechnung allein auf die Anschaffungs- und Veräußerungsdaten der dieser Wallet zugewiesenen Token an. Der auf anderen Wallets verwahrte ggf. zeitlich früher erworbene Bestand bleibt nach dem Urteil vom 25.09.2026 (Az. 10 K 165/23) für Zwecke der Haltefrist unberücksichtigt.
Da die Kryptowerte im Streitfall nur über die Online-Wallet veräußert worden waren, kam es für die Frage der Haltedauer demnach nur auf die Anschaffungszeitpunkte der dieser Wallet zugeordneten Token an. Sie lagen weniger als ein Jahr vor ihrer Veräußerung. Die auf der Hardware-Wallet befindlichen Altbestände, die schon länger als ein Jahr gehalten wurden, hatten außer Acht zu bleiben und standen der Steuerpflicht nicht entgegen.
Senat folgt Auffassung der Finanzverwaltung
Der Senat folgte mit dieser wirtschaftsgutbezogenen Ausrichtung des Veräußerungstatbestandes nicht der durch den Kläger und einen Teil der Literatur vertretenen walletübergreifenden beziehungsweise währungsbezogenen Sichtweise, sondern bestätigte die Auffassung der Finanzverwaltung. Er hat allerdings die Revision zum Bundesfinanzhof zugelassen.
(Niedersächsisches FG / STB Web)
Artikel vom: 18.11.2026
18.11.26 | KI-Nutzung der Geschäftsführung entscheidend für Erwartungen?
Viele Unternehmen in Deutschland sind der Überzeugung, dass KI in den kommenden Jahren einen großen Einfluss auf ihre Wettbewerbsfähigkeit ausüben wird. Zugleich hängen die Erwartungen der Geschäftsführungen auch davon ab, wie häufig sie persönlich KI-Anwendungen nutzen.
Das zeigt eine aktuelle repräsentative Befragung des ZEW Mannheim unter rund 1.300 Unternehmen aus Informationswirtschaft und verarbeitendem Gewerbe in Deutschland. ?In der Informationswirtschaft gehen danach 46 Prozent der Unternehmen davon aus, dass KI in den kommenden drei Jahren sehr wichtig für die eigene Wettbewerbsfähigkeit sein wird.
Ein weiterer Anteil von 28 Prozent der Unternehmen schätzt die Rolle der KI als wichtig ein. Gar keine oder nur eine geringe Bedeutung der KI sieht hingegen nur jedes zehnte Unternehmen in der Informationswirtschaft. Auch im Verarbeitenden Gewerbe überwiegt mit 47 Prozent der Anteil der Unternehmen, die einen wichtigen bis sehr wichtigen Einfluss der KI erwarten. 30 Prozent der Unternehmen gehen in diesem Sektor allerdings von keinem oder nur geringem Einfluss aus.
Höhere Bedeutung für größere Unternehmen
?
Mit Blick auf die Unternehmensgröße sind Unternehmen mit mindestens 100 Beschäftigten häufiger der Meinung, dass KI wichtig bis sehr wichtig für die eigene Wettbewerbsfähigkeit sein wird. Unter ihnen erwarten in der Informationswirtschaft fast drei Viertel, dass KI eine sehr wichtige Rolle spielen wird, weitere 19 Prozent gehen zumindest von einer wichtigen Rolle aus.
KI-Nutzung der Geschäftsführung maßgeblich?
?
Die Befragung zeigt auch, dass die Erwartungen der Geschäftsführungen damit zusammenhängen, wie häufig sie selbst KI-Anwendungen einsetzen. In der Informationswirtschaft sehen beispielsweise etwa 86 Prozent der geschäftsführenden Personen, die täglich oder mehrmals pro Woche KI-Anwendungen nutzen, einen wichtigen bis sehr wichtigen Zusammenhang. Unter denjenigen, die seltener KI nutzen, beträgt dieser Anteil hingegen nur 40 Prozent.
(ZEW / STB Web)
Artikel vom: 18.11.2026
18.11.26 | Mehrheit befragt KI zu gesundheitlichen Themen
Die Mehrheit der Deutschen nutzt bereits KI-Chatbots für die Recherche zu Symptomen oder allgemeinen Gesundheitsfragen. Das zeigt eine repräsentative Befragung des Digitalverbands Bitkom. Zugleich zeigen sich Spannungsfelder mit Blick auf KI im Gesundheitswesen.
8 von 10 Personen in Deutschland recherchieren zu Gesundheitsthemen im Netz. Die Mehrheit von ihnen (70 Prozent) nutzt dafür einen KI-Chatbot. 45 Prozent der Befragten, die KI-Chatbots nutzen, geben an, dass sie ihre Symptome mit KI besser verstehen als bei einer herkömmlichen Internetsuche.
Ein Drittel (33 Prozent) findet KI-Chatbots sogar verständlicher als Ärztinnen und Ärzte und 20 Prozent haben nach der Befragung eines KI-Chatbots ärztliche Empfehlungen nicht befolgt. Zugleich fühlen sich 28 Prozent durch KI-Chatbots bei Gesundheitsfragen eher verunsichert, als unterstützt. 42 Prozent sind unsicher, wie viele Angaben über ihren Gesundheitszustand sie einem Chatbot anvertrauen sollten.
6 von 10 sehen KI in der Medizin positiv
Dem Einsatz von KI in der medizinischen Versorgung stehen viele grundsätzlich offen gegenüber. 60 Prozent der Befragten bewerten KI im Gesundheitswesen positiv, dabei 23 Prozent sehr positiv und 37 Prozent eher positiv. 43 Prozent meinen, dass KI in bestimmten Fällen bessere Diagnosen stellen kann als ein Arzt. 43 Prozent wären sogar damit einverstanden, wenn ihre Gesundheitsdaten zum Training von KI genutzt würden. Doch auch hier zeigt sich ein Spannungsfeld: 50 Prozent erwarten, dass durch KI die Fehlentscheidungen in der Medizin zunehmen werden, 37 Prozent macht der Einsatz von KI in der Medizin Angst.
Gesundheitsdaten: Selbstbestimmung ist wichtig
Auch beim Umgang mit digitalen Gesundheitsdaten zeigt sich ein ambivalentes Bild. Zwar vertraut fast die Hälfte (47 Prozent) darauf, dass ihre digitalen Gesundheitsdaten sicher sind. Gleichzeitig haben 63 Prozent Angst, dass ihre Gesundheitsdaten in falsche Hände geraten. 18 Prozent sagen sogar beides zugleich. Entsprechend stark ausgeprägt ist der Wunsch nach Selbstbestimmung: 9 von 10 (92 Prozent) möchten selbst bestimmen, wer ihre digitalen Gesundheitsdaten einsehen darf.
(Bitkom / STB Web)
Artikel vom: 18.11.2026


Unsere neuesten Video-Tipps
Aktivrente: Das müssen Sie wissen
Wer profitiert von der Aktivrente und welche Gruppen sind ausgeschlossen? Wie hoch ist der steuerfreie Betrag und wie sieht es mit der Sozialversicherung aus?
Antworten auf diese und weitere Fragen erhalten Sie in nur 3 Minuten.
Senkung der Umsatzsteuer in der Gastronomie
Änderung der Steuersätze in der Gastronomie bedeutet Umstellung für die Betriebe.
In diesem Video erfahren Sie in wenigen Minuten, worauf Sie achten müssen.
Was kostet ein Steuerberater – die StbVV
Die Steuerberatervergütungsverordnung, kurz die StbVV, regelt die Vergütung von Steuerberatern in Deutschland.
Wie das Honorar eines Steuerberaters zustande kommt, erfahren Sie in diesem Video.
Workation – Arbeiten im Ausland
Urlaub und Arbeit verbinden – das ist Workation.
Worauf Sie bei Besteuerung und Sozialversicherung achten müssen, erfahren Sie in diesem Video.
Schreiben Sie uns